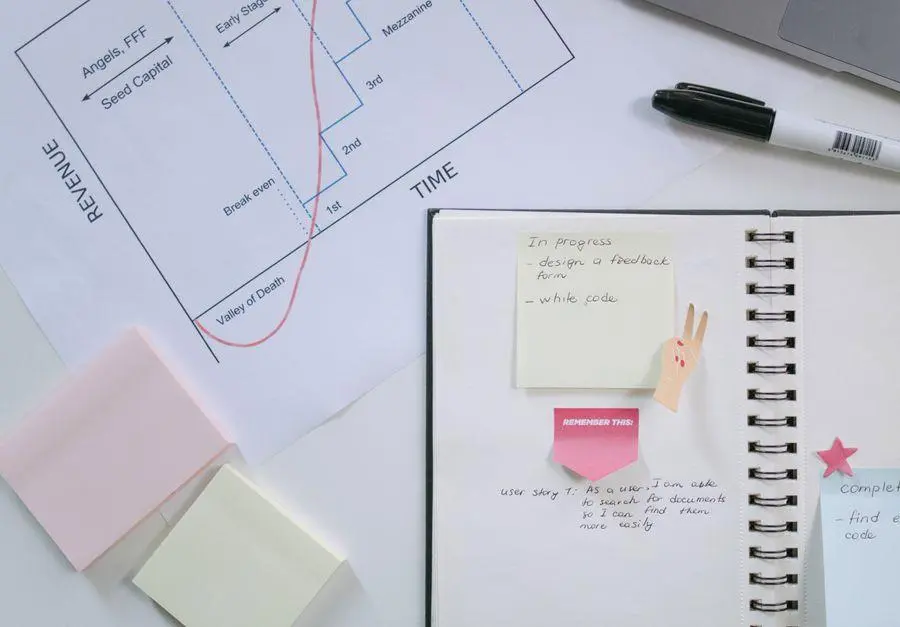
Jautājums, kā uzsākt savu biznesu bez naudas, nav par romantisku atteikšanos no resursiem. Tas ir par disciplinētu risku samazināšanu pirms kapitāla piesaistes, juridiskās formas izvēles un fiksēto izmaksu uzņemšanās.
Pirms reālas saimnieciskās darbības sākšanas jāspēj pierādīt trīs lietas. Pastāv konkrēta klienta problēma, klients ir gatavs maksāt un katrs darījums rada pozitīvu segumu. Ja šo trīs punktu nav, investīcija tikai paātrina neefektīvu modeli.
Sāciet ar pārbaudāmu pieņēmumu
Biznesa ideja nav produkta apraksts. Tā ir hipotēze par klientu, problēmu, piedāvājumu un cenu. Validācijai to noformulē pietiekami precīzi, lai rezultātu varētu izmērīt.
Piemēram, Ražošanas uzņēmumi ar līdz 20 darbiniekiem maksās par ārpakalpojuma palīdzību krājumu uzskaites procesa sakārtošanā, ja pakalpojums samazina manuālo darbu un ir ieviešams bez jaunas programmatūras.
Šādā formulējumā jau ir redzams:
- mērķa segments;
- klienta problēma;
- solītā vērtība;
- maksātspējas pieņēmums;
- iespējamais izpildes ierobežojums.
Profesionālā praksē idejas validācija nav aptauja par to, vai piedāvājums šķiet interesants. Klienta rīcības pārbaude ietver sarunu, demonstrācijas pieprasījumu, izmēģinājuma pasūtījumu, priekšpasūtījumu vai samaksu par pilotprojektu.
Testējiet pieprasījumu pirms reģistrācijas
Nulles budžeta pieeja nozīmē izmantot esošos kontaktus, kompetenci un digitālos kanālus, nevis būvēt pilnvērtīgu infrastruktūru. Sākotnēji nav vajadzīga ne mājaslapa ar sarežģītu funkcionalitāti, ne birojs, ne noliktava, ne automatizēta pārdošanas sistēma.
Izveidojiet minimālo piedāvājumu
Minimālais dzīvotspējīgais piedāvājums ir vienkāršākā pakalpojuma vai produkta versija, ar kuru iespējams pārbaudīt maksātspēju. Pakalpojumam tas var būt definēts audits, konsultācija, prototips vai pilotprojekts. Produktam tas var būt paraugs, iepriekšējs pasūtījums vai rezervācija.
Svarīgi nepārdot abstraktu ideju. Klientam jāspēj saprast:
- ko tieši viņš saņems;
- kādu rezultātu tas dos;
- cik tas maksās;
- kāds ir piegādes termiņš;
- kas nav iekļauts piedāvājumā.
Šajā stadijā manuāls process ir priekšrocība, nevis trūkums. Tas ļauj saprast, kur rodas klienta vērtība un kur veidojas izmaksas, pirms tiek ieviesta automatizācija.
Runājiet ar pircējiem
Mērķis nav savākt komplimentus par ideju. Mērķis ir noskaidrot, kā klients problēmu risina pašlaik, cik šis risinājums viņam izmaksā un kādos apstākļos viņš mainītu piegādātāju vai procesu.
Praktiski jautājumi:
- Kā jūs šo problēmu risināt pašlaik?
- Cik bieži tā rada izmaksas vai kavēšanos?
- Kas pieņem lēmumu par risinājuma iegādi?
- Kāds budžets šādai problēmai jau tiek tērēts?
- Kas būtu jānotiek, lai izmēģinātu jaunu risinājumu?
Ja potenciālais klients nevar nosaukt ne problēmas cenu, ne lēmuma pieņēmēju, pārdošanas cikls, visticamāk, būs garāks, nekā sākotnēji pieņemts.
Pieprasiet konkrētu apņemšanos
Visvērtīgākais validācijas signāls ir apņemšanās ar ekonomisku vai reputācijas cenu. Tā var būt samaksa par pilotu, nodomu protokols, priekšpasūtījums vai konkrēti sarunāts izmēģinājuma datums.
Interese sociālajos tīklos, pozitīvas atsauksmes vai liels aptaujas respondentu skaits nav ieņēmumu prognoze. Tie ir tikai sākotnēji indikatori. Finanšu modelī jāiekļauj vienīgi dati, kas saistīti ar reālu pirkuma nodomu.
Modelējiet naudas plūsmu
Peļņas prognoze un naudas plūsmas prognoze nav viens un tas pats. Sākuma posmā uzņēmumu bieži neapdraud nepietiekama peļņas norma, bet naudas ieņēmumu nobīde pret maksājumu termiņiem.
Vienkāršākais modelis jāveido pa mēnešiem, vismaz sešiem nākamajiem mēnešiem. Tajā atsevišķi uzrāda:
- plānotos pārdošanas apjomus;
- rēķinu izrakstīšanas datumu;
- faktisko naudas saņemšanas termiņu;
- mainīgās izmaksas;
- fiksētās izmaksas;
- nodokļu maksājumus;
- īpašnieka nepieciešamo atlīdzību;
- minimālo naudas rezervi.
Naudas atlikumu katra perioda beigās aprēķina šādi:
Sākuma atlikums + naudas ieņēmumi - naudas maksājumi = beigu atlikums
Modelī jālieto konservatīvi pieņēmumi. Ieņēmumus ir pamatoti nobīdīt uz vēlāku periodu, savukārt izmaksas paredzēt pilnā apmērā un savlaicīgi. Optimistisks debitoru apmaksas termiņš ir viena no klasiskajām jaunā biznesa kļūdām.
Aprēķiniet robežpeļņu
Apgrozījums pats par sevi nav kvalitātes rādītājs. Ja katrs jauns darījums patērē vairāk resursu, nekā rada segumu, pārdošanas pieaugums tikai palielina problēmu.
Robežpeļņu jeb seguma maržu nosaka šādi:
Ieņēmumi - mainīgās izmaksas = robežpeļņa
Mainīgajās izmaksās iekļauj tikai tās izmaksas, kas rodas konkrētā pārdošanā, piemēram:
- materiālus un piegādi;
- ārpakalpojumu konkrētam klientam;
- maksājumu apstrādes komisijas;
- pārdošanas komisijas;
- stundas darbu, ja tas ir tieši saistīts ar pasūtījuma izpildi.
Pēc tam aprēķina robežpeļņas procentu:
Robežpeļņa / ieņēmumi × 100
Ja pakalpojuma cena ir 500 eiro un tiešās izpildes izmaksas ir 180 eiro, robežpeļņa ir 320 eiro jeb 64%. Tieši no šiem 320 eiro jāsedz administrācija, grāmatvedība, pārdošana, programmatūra, nodokļi un īpašnieka atlīdzība.
Nosakiet rentabilitātes slieksni
Rentabilitātes slieksnis parāda, cik pārdošanas vienību nepieciešams, lai segtu fiksētās izmaksas.
Fiksētās izmaksas / robežpeļņa par vienību = nepieciešamais pārdošanas apjoms
Ja fiksētās izmaksas mēnesī ir 1 600 eiro un robežpeļņa no viena pasūtījuma ir 320 eiro, nepieciešami vismaz pieci pasūtījumi mēnesī. Šis skaitlis ir daudz noderīgāks par vispārīgu mērķi palielināt apgrozījumu.
Ierobežojiet administratīvo slogu
Pirms stabilas pārdošanas plūsmas nav racionāli veidot sarežģītu uzņēmuma struktūru, iegādāties ilgtermiņa aktīvus vai uzņemties abonementus, kuru lietderība vēl nav pārbaudīta. Procesiem jāatbilst faktiskajam darījumu apjomam, nevis ambīcijām par nākotnes mērogu.
Tas nenozīmē ignorēt nodokļu vai grāmatvedības prasības. Tieši pretēji, jau validācijas stadijā ir jāsaprot, kā darījumi tiks dokumentēti, kāda būs cenu politika un vai piedāvātā cena saglabā segumu pēc nodokļu ietekmes.
Īpaši piesardzīgi jāvērtē fiksētas ikmēneša saistības. Vienreizējs manuāls darbs validācijas posmā parasti ir lētāks nekā pastāvīga sistēma, kuru uzņēmums vēl nespēj noslogot.
Finansējumu izvērtējiet pēc validācijas
Ārējais finansējums nav biznesa modeļa aizstājējs. Tas ir instruments, kas var paātrināt jau pārbaudītu pārdošanas ciklu, segt īslaicīgu apgrozāmo līdzekļu vajadzību vai finansēt aktīvu ar prognozējamu atdevi.
Tādēļ kredīts uzņēmumam ir apsverams tikai tad, kad ir skaidrs naudas plūsmas deficīta periods, tā cēlonis un atmaksas avots. Finansēt neskaidru pieprasījumu ar parādu ir kapitāla struktūras kļūda, nevis izaugsmes stratēģija.
Ja uzņēmumam ir validēti pasūtījumi, saprotams segums un īslaicīga finansējuma nepieciešamība, jāizvērtē, kad kredīts bez ķīlas ir stratēģiski pamatots. Lēmumam jābalstās nevis uz pieejamo limitu, bet uz parāda apkalpošanas spēju konservatīvā scenārijā.
Alternatīva ārējam finansējumam var būt grants, taču arī tas neatceļ nepieciešamību validēt pieprasījumu. Piemēram, programmā (ie)dvesma vienam projektam paredzēts finansējums līdz 12 000 eiro. Šāds resurss ir lietderīgs tad, ja uzņēmējs jau spēj pamatot, kā finansējums pārtaps izmērāmā rezultātā.
Lēmumu balstiet datos
.
Atbilde uz jautājumu, kā uzsākt savu biznesu bez naudas, ir metodiska. Vispirms pārdodiet, pēc tam standartizējiet un tikai tad finansējiet izaugsmi. Sākuma kapitāla trūkums nav šķērslis sarunām ar klientiem, cenas testam, pilotprojektam vai naudas plūsmas modelim.
Pirms uzņemties izmaksas, uzņēmuma vadībai jāspēj atbildēt uz četriem jautājumiem:
- kurš maksās;
- par ko tieši maksās;
- kāda ir darījuma robežpeļņa;
- kad nauda faktiski ienāks kontā.
Ja uz šiem jautājumiem ir pierādāmas atbildes, ideja ir pelnījusi nākamo soli. Ja atbildes balstās tikai optimismā, nulles budžets patiesībā ir priekšrocība. Tas neļauj dārgi finansēt nepārbaudītus pieņēmumus.
