Saistitie aizdevumi

Aizdevumi starp saistītām personām, kur sākas nodokļu risks

Aizdevuma līgums starp saistītām personām pats par sevi nav problēma. Nodokļu risks rodas tad, ja darījuma noteikumi neatbilst tam, ko salīdzināmos apstākļos pieņemtu neatkarīgas personas, vai arī uzņēmums nespēj pierādīt aizdevuma ekonomisko jēgu.

Formāls līgums, procentu likme un maksājumu grafiks nav pietiekami, ja aizdevējs faktiski nevērtē aizņēmēja spēju atmaksāt parādu, procenti netiek maksāti vai termiņi regulāri tiek pagarināti bez komerciāla pamatojuma. Nodokļu pārbaudē vērtē darījuma saturu, nevis tikai dokumenta esību.

S

aistīto personu finansējumā jāspēj atbildēt uz vienkāršu jautājumu, vai neatkarīgs kreditors šādos apstākļos aizdotu naudu ar identiskiem nosacījumiem?

Ja atbilde ir noliedzoša, uzņēmumam jābūt gatavam skaidrot atšķirību. Praktiski riska pazīmes ir šādas:

  • aizdevums ir bez procentiem vai ar simbolisku procentu likmi;
  • aizņēmējam nav stabilas naudas plūsmas parāda apkalpošanai;
  • nav noteikts reāls atmaksas termiņš;
  • maksājumu grafiks netiek ievērots;
  • nodrošinājums nav prasīts, lai gan neatkarīgs kreditors to prasītu;
  • aizdevums tiek pagarināts atkārtoti bez jauna kredītspējas izvērtējuma;
  • aizdevuma līdzekļi izmantoti īpašnieka vai citas saistītās personas privātām vajadzībām;
  • aizdevējam pašam ir dārgs ārējais finansējums, bet grupas uzņēmumam līdzekļi nodoti lēti vai bez atlīdzības.

Īpaši uzmanīgi jāvērtē finansējums īpašniekam. Šādā situācijā nav pieļaujama pieeja, ka aizdevuma līgums ir tikai grāmatvedisks risinājums līdzekļu izņemšanas atlikšanai. pārdot mežu un saņemtos līdzekļus izmantot uzņēmuma finansēšanai var būt ekonomiski pamatots lēmums, taču arī šādā gadījumā naudas plūsmai un darījumu ķēdei jābūt caurskatāmai.
Aizdevumu ligums

Tirgus procentu likme nav formalitāte

Tirgus procentu likme nav automātiski viena konkrēta procentu likme. Tā veidojas no vairākiem riska komponentiem:

  • bāzes likmes;
  • aizņēmēja kredītriska;
  • aizdevuma valūtas;
  • termiņa;
  • nodrošinājuma;
  • aizdevuma summas;
  • atmaksas struktūras;
  • subordinācijas pret citiem kreditoriem;
  • nozares un uzņēmuma finanšu situācijas.

Tādēļ atsauce uz Euribor vien nav pilnvērtīgs pamatojums. Euribor var būt tikai bāzes elements, kam pievienojama tirgus riska prēmija. Ja aizņēmējs ir uzņēmums ar ierobežotu pašu kapitālu, nestabilu apgrozījumu vai jau ievērojamu parādu slogu, tā aizņēmuma cena nevar tikt pielīdzināta finansiāli stabila uzņēmuma bankas kredītam.

Finansējuma tirgus izmaiņas arī nedrīkst ignorēt. ECB vadības pārmaiņas pašas par sevi nenosaka aizdevuma procentu likmi, tomēr tās atgādina, ka monetārās politikas un finansējuma vides nenoteiktība ir jāņem vērā, pārskatot ilgtermiņa grupas finansēšanas nosacījumus.

Transfertcenu analīze aizdevumiem

Saistīto personu aizdevums ir kontrolēts darījums, kura nosacījumiem jāatbilst tirgus cenas principam. Praksē tas nozīmē ne tikai noteikt procentu likmi, bet arī dokumentēt, kāpēc tieši šādi nosacījumi ir pamatoti.

Salīdzināmie darījumi un dati

Visdrošākais pamatojums ir salīdzināmu neatkarīgu darījumu analīze. Tie var būt:

  • aizņēmēja banku piedāvājumi;
  • spēkā esoši banku kredītlīgumi;
  • obligāciju vai citu parāda instrumentu ienesīgums;
  • kredītiestāžu vai tirgus datu bāzu informācija par līdzīga riska aizņēmējiem;
  • grupas uzņēmumu darījumi ar nesaistītiem kreditoriem.

Tomēr salīdzināmība nav reducējama līdz procentu likmei. Bankas piedāvājums ar ķīlu, finanšu kovenantēm un regulāru uzraudzību nav automātiski salīdzināms ar nenodrošinātu aizdevumu grupas uzņēmumam uz pieciem gadiem.

Korekta analīze fiksē ne tikai gala likmi, bet arī aizņēmēja kredītprofilu, nodrošinājuma veidu, termiņu, valūtu un līguma saistības. Tieši šeit parasti atšķiras aizstāvams transfertcenu aprēķins no dokumenta, kas sagatavots vienīgi formālai vajadzībai.

Kredītspēja pirms naudas pārskaitījuma

Profesionāli organizētā procesā kredītspēju izvērtē pirms aizdevuma izsniegšanas. Vēlāk sagatavota analīze var palīdzēt izskaidrot situāciju, bet tā neaizstāj sākotnējo lēmuma pamatojumu.

Izvērtējumā parasti iekļauj:

  • finanšu pārskatus un starpperioda rezultātus;
  • naudas plūsmas prognozi;
  • esošo parādsaistību struktūru;
  • plānoto aizdevuma izmantojumu;
  • atmaksas avotu;
  • uzņēmuma kapitāla struktūru;
  • nozares riskus;
  • nodrošinājuma vērtību un realizējamību.

Ja aizņēmējs nevar pamatoti apkalpot parādu, darījums pēc būtības var būt tuvāks kapitāla ieguldījumam nekā aizdevumam. Šādu neatbilstību nav iespējams novērst ar skaisti noformētu procentu likmes tabulu.
Nodoklu risks

Ekonomiskais pamatojums nosaka rezultātu

Nodokļu riska vadībā svarīgākais jautājums ir aizdevuma biznesa mērķis. Nauda nedrīkst pārvietoties grupā tikai tāpēc, ka tehniski to iespējams noformēt kā aizdevumu.

Pamatots mērķis var būt apgrozāmo līdzekļu finansēšana, investīciju projekts, sezonāla naudas plūsmas plaisa, uzņēmuma iegāde vai īslaicīga ārējā finansējuma aizstāšana. Katrā gadījumā jābūt redzamai saiknei starp aizdevuma summu, izmantošanas mērķi un prognozēto atmaksas avotu.

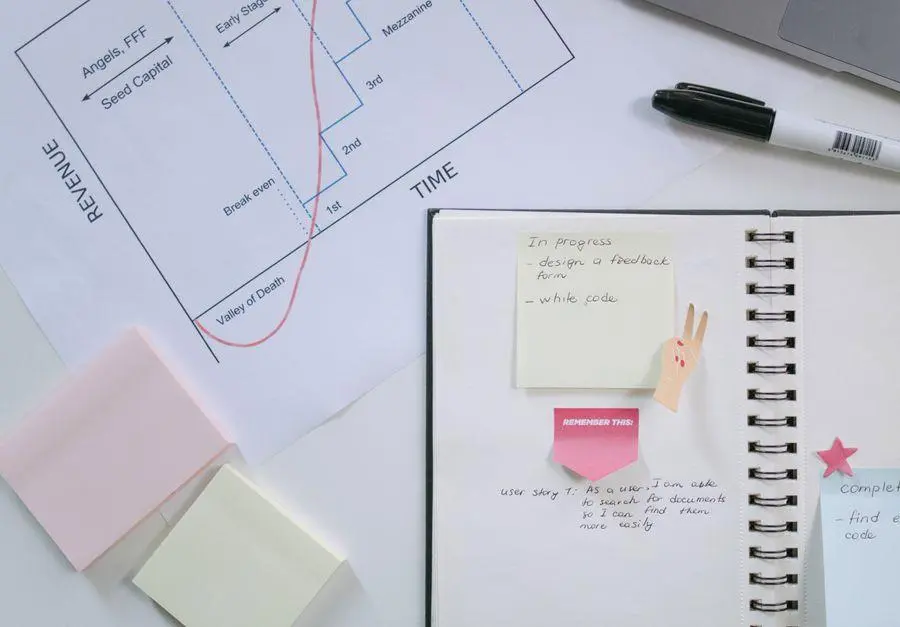
Ja uzņēmums attīstās no ierobežota sākuma kapitāla, finansēšanas avotu struktūra jāizvēlas apzināti. Rakstā par izaugsmes finansēšanu īpaši būtiska ir doma par finansējuma formas sasaisti ar uzņēmuma attīstības posmu. Aizdevums nav universāla alternatīva pašu kapitālam, jo īpaši tad, ja uzņēmuma darbība vēl nerada paredzamu naudas plūsmu.

Kā sagatavoties nodokļu pārbaudei

Nodokļu pārbaudes laikā uzņēmumam nav jāskaidro, kāpēc tas izvēlējās konkrētu līguma veidni. Jāspēj pierādīt, ka lēmums bija racionāls darījuma noslēgšanas brīdī.

Dokumentu komplekts, kas jāuztur

Aizdevuma dokumentācijai jāveido vienota pierādījumu ķēde. Minimāli tai būtu jāietver:

  1. aizdevuma līgums ar skaidri definētu summu, procentiem, termiņu un atmaksas kārtību;
  2. valdes vai dalībnieku lēmums par aizdevuma izsniegšanu vai saņemšanu;
  3. aizņēmēja kredītspējas izvērtējums;
  4. naudas plūsmas prognoze;
  5. procentu likmes pamatojums un salīdzināmo datu analīze;
  6. nodrošinājuma dokumenti, ja tāds paredzēts;
  7. pierādījumi par līdzekļu faktisko izmantošanu;
  8. bankas izraksti un maksājumu grafika izpilde;
  9. sarakste un lēmumi par jebkādām būtiskām līguma izmaiņām.

Ja maksājumi tiek kavēti, nedrīkst izlikties, ka problēmas nav. Neatkarīgs kreditors vērtētu situāciju, prasītu papildu nodrošinājumu, pārskatītu cenu vai sāktu piedziņas darbības. Saistīto personu attiecībās jāspēj demonstrēt līdzvērtīga komerciāla reakcija.

Pagarinājumi prasa jaunu izvērtējumu

Aizdevuma termiņa pagarinājums nav tikai līguma grozījums. Tas ir jauns kredītlēmums, jo mainās gan aizņēmēja finanšu stāvoklis, gan tirgus apstākļi.

Pirms pagarinājuma jāizvērtē:

  • vai sākotnējais mērķis ir sasniegts;
  • kāpēc aizdevums nav atmaksāts sākotnējā termiņā;
  • vai aizņēmējs joprojām ir kredītspējīgs;
  • vai procentu likme atbilst aktuālajam tirgum;
  • vai nepieciešams mainīt nodrošinājumu;
  • vai darījums pēc būtības nav pārveidojams par kapitāla ieguldījumu.

Atkārtoti pagarinājumi bez reāliem maksājumiem ir viens no skaidrākajiem signāliem, ka aizdevuma juridiskā forma vairs neatbilst ekonomiskajai realitātei.
Finansu planosana

Riska vadība sākas pirms līguma

Labs aizdevuma līgums nav nodokļu aizsardzības instruments pats par sevi. Tas ir tikai viens elements plašākā lēmumu un pierādījumu sistēmā.

Uzņēmumam jāspēj konsekventi pamatot trīs aspektus, kāpēc aizdevums bija vajadzīgs, kāpēc izvēlētie noteikumi atbilda tirgum un kāpēc aizņēmējs objektīvi varēja saistības izpildīt. Ja šie jautājumi ir izanalizēti pirms naudas pārskaitījuma, nodokļu risks kļūst pārvaldāms. Ja analīze tiek veidota tikai pēc pieprasījuma no kontrolējošās iestādes, aizstāvības pozīcija jau sākotnēji ir vāja.
Kreditesanas pieaugums

Kreditēšanas pieaugums vēl negarantē finansējumu

Kreditēšanas aktivitātes pieaugums Latvijā ir būtisks signāls uzņēmumu vadītājiem un finanšu funkcijai. Taču tirgus dinamiku nedrīkst sajaukt ar automātisku finansējuma pieejamību katram uzņēmumam.

Grāmatvedim un vadībai šajā situācijā jāspēj nošķirt makroekonomisku tendenci no konkrēta kredītspējas vērtējuma. Tieši šī atšķirība nosaka, vai aizņēmums kļūst par izaugsmes instrumentu vai par papildu finanšu slogu.

Kreditēšanas signāli finanšu vadībai

Korekta terminoloģija palīdz izvairīties no virspusējiem secinājumiem. Finansējuma tirgū skaitļi jālasa kontekstā.

Kreditēšanas aktivitāte

Kreditēšanas aktivitāte raksturo aizdevumu tirgus intensitāti un kredītu atlikuma izmaiņas. Tā parāda, vai mājsaimniecības un uzņēmumi aizņemas vairāk nekā iepriekš. Tomēr šis rādītājs pats par sevi nepasaka, kādos nosacījumos finansējums ir pieejams konkrētam aizņēmējam.

Finansējuma pieejamība

Finansējuma pieejamība nozīmē uzņēmuma praktisko iespēju saņemt nepieciešamo kredītu pieņemamos nosacījumos. To ierobežo ne tikai kredīta cena, bet arī nodrošinājuma prasības un finanšu tirgus produktu klāsts. Tādēļ pieaugošs kreditēšanas apjoms vēl neatceļ individuālu kredītspējas izvērtējumu.

Finansejuma novertejums

Pieaugums nenozīmē automātisku pieejamību

Tirgus dati ir pārliecinoši, taču tie prasa profesionālu interpretāciju. Vadībai jāvērtē gan izaugsmes temps, gan atlikušās barjeras.

Izaugsmes tempi

Finanšu pieejamības pārskats rāda, ka kreditēšana Latvijā aug gan uzņēmumu, gan mājsaimniecību segmentā. Uzņēmumu kredītu atlikums 2025. gadā palielinājās par 15,3 %, bet mājsaimniecību kredītu atlikums pieauga par 9,9 %. Arī 2026. gada pirmajā pusgadā pieaugums saglabājās straujš, sasniedzot attiecīgi 14,4 % un 10,6 %, kas ir viens no augstākajiem tempiem eirozonā.

Izmaksu un nodrošinājuma slieksnis

Kreditēšanas izaugsme aptver dažādus kredītu veidus, nozares un mājokļu finansēšanu. Vienlaikus augstas kredītu izmaksas un stingras nodrošinājuma prasības joprojām ierobežo daļas uzņēmumu piekļuvi kapitālam. Zems kredītu īpatsvars pret IKP norāda, ka finansējuma tirgū vēl nepieciešama lielāka konkurence un plašāks produktu piedāvājums.

Finansēšanas lēmums prasa disciplīnu

Uzņēmuma vadībai kreditēšanas pieaugums jāuztver kā iespēja pārskatīt finansējuma vajadzības, nevis kā pamatojums aizņemties bez rūpīgas analīzes. Pirms sarunām ar finansētāju jāspēj skaidri pamatot aizņēmuma mērķi, izmaksu ietekmi un nodrošinājuma pieejamību. Grāmatvedības un finanšu dati šajā procesā nav formalitāte, bet kredītspējas novērtējuma pamats.

Praktiskais nākamais solis ir salīdzināt uzņēmuma finansējuma nepieciešamību ar reāli pieejamiem nosacījumiem. Ja kredīta izmaksas vai nodrošinājuma prasības neatbilst uzņēmuma iespējām, pieaugošā tirgus aktivitāte vien nerada ekonomiski pamatotu darījumu. Profesionāla finanšu vadība sākas ar spēju pateikt nē finansējumam, kas neatbalsta uzņēmuma ilgtspējīgu attīstību.

Biznesa izaugsme

Kā finansēt izaugsmi, ja biznesu sāk bez naudas

Uzsākt biznesu bez sākuma kapitāla nenozīmē ignorēt finansējuma vajadzību. Tas nozīmē izvēlēties modeli, kurā nauda ienāk pirms būtiskākajiem izdevumiem, izaugsmi sedz klientu maksājumi un katrs ieguldījums ir pamatots ar izmērāmu atdevi.

Praktiskā atbilde uz jautājumu, kā uzsākt savu biznesu bez naudas, parasti nav meklējama aizņēmumā vai investoru prezentācijā. Sākumā vajadzīgs piedāvājums, ko iespējams pārdot ar minimālām fiksētajām izmaksām, disciplinēta naudas plūsmas kontrole un gatavība atteikties no izdevumiem, kuri neveido ieņēmumus.

Sāciet ar kapitāla efektīvu modeli

.

Biznesa modelim bez sākuma kapitāla jābalstās uz uzņēmēja rīcībā jau esošajiem resursiem, tostarp kompetenci, profesionālo kontaktu tīklu, laiku, reputāciju un spēju risināt konkrētu klienta problēmu.

Šādos apstākļos pakalpojumu bizness bieži ir racionālāks par preču tirdzniecību vai ražošanu. Tam parasti nav nepieciešami krājumi, noliktava, dārga tehnika vai lieli sākotnējie ieguldījumi produkta izstrādē. Grāmatvedības, konsultāciju, projektu vadības, digitālo risinājumu, pārdošanas vai specializētu ārpakalpojumu sniedzējs var sākt ar vienu klientu un paplašināt kapacitāti tikai tad, kad to pamato pieprasījums.

Svarīgākais kritērijs nav idejas pievilcība, bet naudas aprites cikls. Jo ātrāk uzņēmums saņem samaksu un jo vēlāk tam rodas izmaksas, jo mazāka ir vajadzība pēc ārēja kapitāla.

Finansejuma planosana

Priekšapmaksa finansē pirmos pasūtījumus

Priekšapmaksa ir viens no efektīvākajiem instrumentiem, kā finansēt darbību bez personīga kapitāla. Klients daļēji vai pilnībā apmaksā pasūtījumu pirms pakalpojuma sniegšanas vai preces izgatavošanas, savukārt uzņēmums šo naudu izmanto tiešo izmaksu segšanai.

Priekšapmaksas modelis ir īpaši piemērots, ja uzņēmums:

  • veido individuālus risinājumus;
  • sniedz projektos balstītus pakalpojumus;
  • pasūta materiālus konkrētam klienta darbam;
  • organizē apmācības, pasākumus vai konsultāciju ciklus;
  • izstrādā digitālus produktus pēc klienta specifikācijas.

Līgumos jānosaka ne tikai priekšapmaksas apmērs, bet arī darba apjoms, nodošanas termiņi, pieņemšanas kārtība un maksājumu grafiks. Pretējā gadījumā priekšapmaksa kļūst par nekontrolētu klienta finansējuma avotu, nevis vadāmu apgrozāmo līdzekļu instrumentu.

Finanšu disciplīna sākas ar vienkāršu principu. Nepieņemiet pasūtījumu, kura izpildei nepieciešams vairāk naudas, nekā klients ir gatavs samaksāt avansā vai īsā norēķinu termiņā.

Naudas plūsmu pārvaldiet katru nedēļu

Peļņa un nauda kontā nav viens un tas pats. Uzņēmums var uzrādīt peļņu, bet nespēt laikus samaksāt piegādātājiem, darbiniekiem vai nodokļus, ja rēķini klientiem tiek apmaksāti novēloti.

Tādēļ agrīnā posmā nepieciešama īstermiņa naudas plūsmas prognoze, vēlams pa nedēļām. Tajā jāiekļauj:

  • sagaidāmie klientu maksājumi;
  • izrakstītie, bet vēl neapmaksātie rēķini;
  • obligātie maksājumi piegādātājiem;
  • darba samaksa un ar to saistītās izmaksas;
  • nodokļu maksājumi;
  • neatliekamie darbības izdevumi.

Šāda prognoze ātri parāda, vai uzņēmuma izaugsme rada naudu vai patērē to. Straujš apgrozījuma kāpums pats par sevi nav sasniegums, ja katrs jauns darījums palielina finansējuma deficītu.

Atšķiriet izmaksas no ieguldījumiem

Bez kapitāla sāktam uzņēmumam jābūt īpaši skeptiskam pret fiksētajām izmaksām. Dārga biroja noma, plašs programmatūras abonementu komplekts, priekšlaicīga komandas paplašināšana vai krājumu veidošana bieži tiek pasniegta kā izaugsmes pazīme. Finanšu ziņā tā var būt vienkārši slikta kapitāla alokācija.

Ieguldījums ir pamatots, ja tas palielina pārdošanu, samazina vienības pašizmaksu, uzlabo izpildes kvalitāti vai būtiski mazina operacionālo risku. Ja izdevumam nav skaidras ietekmes uz naudas plūsmu, tas jāatliek.

Kredits uznemumam

Izaugsmi finansējiet no klientiem

Pašfinansēšanās jeb bootstrapping nav romantiska atteikšanās no finansējuma. Tā ir apzināta prioritāte finansēt uzņēmuma attīstību ar paša radītiem ieņēmumiem un saglabāt kontroli pār saistībām.

Praktiski tas nozīmē:

  1. pārdot pirms plašas mērogošanas;
  2. standartizēt pakalpojumu, lai samazinātu izpildes laiku;
  3. reinvestēt daļu nopelnītās naudas produktivitātē;
  4. palielināt jaudu tikai pēc stabila pieprasījuma apstiprinājuma;
  5. veidot rezervi neparedzētiem maksājumu kavējumiem.

Piemēram, konsultāciju uzņēmums var sākt ar individuāliem projektiem, pēc tam pāriet uz fiksētu pakalpojumu paketi un tikai tad veidot pastāvīgu komandu. Šāda secība ļauj pārbaudīt pieprasījumu pirms rodas ilgtermiņa saistības.

Liela mēroga finansējums ir piemērotāks uzņēmumam ar pierādītu biznesa modeli, nevis idejai, kuras tirgus pieprasījums vēl nav validēts. To ilustrē arī Primekss finansējums, jo būtisks ārējais kapitāls tiek piesaistīts izaugsmei un finanšu struktūras stiprināšanai, nevis nenobriedušas ieceres glābšanai.

Aizņēmumu vērtējiet pēc naudas plūsmas

Ārējais finansējums nav kļūda, taču tas nedrīkst aizstāt dzīvotspējīgu ieņēmumu modeli. Kredīts ir lietderīgs, ja uzņēmums saprot, kam līdzekļi tiks izmantoti, kāda būs atdeve un no kādiem naudas ieņēmumiem tiks veikti maksājumi.

kredīts uzņēmumam var būt pamatots, ja jāfinansē apstiprināts pasūtījums, iekārta ar skaidru produktivitātes efektu vai īslaicīga apgrozāmo līdzekļu vajadzība. Savukārt aizņemšanās ikdienas zaudējumu segšanai ir signāls, ka jāvērtē cenu politika, izmaksu struktūra vai klientu norēķinu disciplīna.

Pirms aizdevuma līguma parakstīšanas finanšu vadībai jāizvērtē ne tikai procentu likme, bet arī maksājumu grafiks, nodrošinājums, līguma nosacījumi, ietekme uz bilanci un nodokļu riski. Šie aspekti ir būtiski arī tad, ja finansējums tiek saņemts no dalībnieka vai saistīta uzņēmuma, jo aizdevuma līguma nodokļu riski nereti tiek novērtēti par zemu.

Uznemeja strategija

Mērogojiet tikai pārbaudītu pieprasījumu

Pirmais uzņēmuma mērķis nav maksimāls apgrozījums. Mērķis ir atkārtojams, rentabls un naudas plūsmu ģenerējošs darījums. Tikai pēc tam ir pamatoti palielināt mārketinga budžetu, pieņemt darbiniekus vai veidot sarežģītāku operacionālo struktūru.

Uzņēmumam, kas sāk bez naudas, priekšrocība ir piespiedu disciplīna. Tas nevar ilgstoši finansēt neefektivitāti ar investoru vai bankas naudu, tādēļ ātrāk atklājas kļūdas cenrādī, pakalpojuma pozicionējumā un izmaksu modelī.

Ilgtspējīga izaugsme sākas ar vienkāršu finanšu loģiku. Klienta maksājums sedz izpildi, darījums rada bruto peļņu, peļņa veido rezervi, un rezerve ļauj finansēt nākamo attīstības soli. Tieši šāda secība ir profesionāla atbilde uz jautājumu, kā uzsākt savu biznesu bez naudas.

Kredits uznemumam

Kā strukturēt aizdevumu uzņēmējdarbības uzsākšanai bez lieka riska

Aizdevums uzņēmējdarbības uzsākšanai ir pamatots tikai tad, ja tas finansē skaidri definētu aktīvu, apgrozāmo kapitālu vai izaugsmes posmu ar prognozējamu atdevi. Tas nav instruments, ar kuru aizlāpīt neskaidru biznesa modeli vai atlikt neizbēgamu izmaksu samazināšanu.

Profesionāla pieeja sākas pirms līguma parakstīšanas: jānovērtē kapitāla struktūra, maksātspēja un naudas plūsmas noturība arī tad, ja ieņēmumi sasniedz plānoto līmeni vēlāk, nekā cerēts.

Sāciet ar finansējuma mērķi

Aizņēmumam jābūt piesaistītam konkrētam izmantošanas mērķim un termiņam. Ilgtermiņa aktīvus, piemēram, ražošanas iekārtas, transportu vai telpu aprīkojumu, loģiski finansēt ar ilgāka termiņa saistībām. Savukārt īslaicīgu krājumu, debitoru finansēšanas vai sezonālu izmaksu vajadzību segšanai piemērotāks ir apgrozāmo līdzekļu risinājums.

Ja uzņēmums izmanto īstermiņa finansējumu ilgtermiņa ieguldījumiem, rodas klasiskā termiņu neatbilstība. Maksājumi sākas ātrāk, nekā ieguldījums rada pietiekamu naudas plūsmu. Tieši šādi šķietami pieņemami lēmumi vēlāk pārvēršas par pastāvīgu likviditātes spiedienu.

Pirms izvēlēties kredīts uzņēmumam, jāspēj vienā teikumā definēt trīs lietas:

  • ko tieši finansējums iegādāsies vai segs;
  • kad ieguldījums sāks radīt naudas ieņēmumus;
  • no kādas naudas plūsmas tiks veikti pamatsummas un procentu maksājumi.

Ja uz kādu no šiem jautājumiem atbilde ir aptuvena, finansējuma struktūra vēl nav gatava.

Riska planosana

Līdzsvarojiet kapitāla avotus

Pašu kapitāls un aizņemtais kapitāls nav savstarpēji aizvietojami elementi. Pašu ieguldījums absorbē sākotnējo risku, bet aizdevums rada fiksētu maksājumu pienākumu neatkarīgi no tā, vai uzņēmums konkrētajā mēnesī sasniedz pārdošanas plānu.

Uzņēmuma dibinātāju pašu kapitālam jāsedz vismaz tā riska daļa, kuras atdeve ir neskaidra vai atlikta. Aizņēmums savukārt ir piemērotāks izmaksām ar pārskatāmu ekonomisko pamatojumu un izmērāmu atpelnīšanās ciklu.

Pašu kapitāls absorbē sākotnējos zaudējumus

Darbības sākumā zaudējumi bieži nav ārkārtas situācija. Tie rodas no produkta ieviešanas, klientu piesaistes, personāla izmaksām un nepilnīgi prognozējama pārdošanas cikla. Šo posmu finansēt tikai ar parādu ir agresīva, nevis efektīva stratēģija.

Bilancē nepietiekams pašu kapitāls ātri samazina uzņēmuma finanšu elastību. Negatīvi darbības rezultāti samazina pašu kapitālu, savukārt aizdevuma pamatsummas atmaksa turpina prasīt naudu. Tā ir kombinācija, kuru kompetents finanšu vadītājs neignorē.

Parāds jāsaista ar atdevi

Aizņemtā kapitāla izmantošanai jāpalielina uzņēmuma spēja radīt bruto peļņu, apgrozījumu vai produktivitāti. Ja finansējums tiek izmantots tikai ikdienas izdevumiem bez skaidra ieņēmumu pieauguma plāna, uzņēmums faktiski pārnes šodienas problēmu uz nākamo periodu.

Labs pārbaudes jautājums ir vienkāršs, vai ieguldījums radīs pietiekamu papildu naudas plūsmu, lai segtu ne tikai procentus, bet arī pamatsummas atmaksu? Ja atbilde balstās vienīgi optimistiskā pārdošanas prognozē, riska līmenis ir augsts.

Modelējiet naudas plūsmu

Peļņas vai zaudējumu aprēķins nav pietiekams pamats kredītsaistību izvērtēšanai. Aizdevumu atmaksā no naudas kontā, nevis no grāmatvediski uzrādītas peļņas.

Naudas plūsmas prognozē jāiekļauj:

  • ieņēmumu saņemšanas termiņi;
  • PVN un citu nodokļu maksājumi;
  • algu, nomas un piegādātāju izmaksas;
  • aizdevuma procenti un pamatsummas maksājumi;
  • nepieciešamie krājumu papildinājumi;
  • rezerve neparedzētiem kavējumiem.

Veidojiet pesimistisko scenāriju

Finansējuma modelis jātestē ne tikai bāzes scenārijā, bet arī situācijā, kad ieņēmumi ir zemāki, debitori norēķinās lēnāk vai izmaksas pieaug. Piesardzīga prognoze nav pārmērīgs konservatīvisms. Tā ir minimāla finanšu disciplīna.

Ja uzņēmums spēj segt saistības tikai pie ideālas plāna izpildes, tas nav stabils finansēšanas modelis. Tā ir likme uz veiksmi.

Aizņemšanās izmaksas var mainīties līdz ar plašāku finanšu tirgu noskaņojumu. Parāda tirgus spriedze atgādina, ka dārgāka aizņemšanās nav teorētisks risks. Tādēļ mainīgas procentu likmes saistībām jāvērtē jutīgums pret procentu izmaksu pieaugumu.

Finansu detalas

Novērtējiet ietekmi uz bilanci

Aizdevums sākotnēji palielina gan uzņēmuma aktīvus, gan saistības. Taču turpmākā ietekme atšķiras atkarībā no finansējuma izmantošanas.

Ja par aizdevumu iegādājas pamatlīdzekli, bilancē rodas aktīvs, kuru pakāpeniski nolieto. Ja finansējums tiek izmantots darbības zaudējumu segšanai, nauda izzūd, bet saistības paliek. Šī atšķirība ir fundamentāla.

Finanšu vadībai jāseko vismaz šādiem aspektiem:

  • īstermiņa saistību segšanai ar likvīdiem aktīviem;
  • pašu kapitāla pietiekamībai;
  • procentu maksājumu ietekmei uz rezultātu;
  • saistību atmaksas grafikam;
  • debitoru un kreditoru aprites termiņiem.

Aizdevuma līgumā bieži svarīgāki par nominālo procentu likmi ir papildu nosacījumi, nodrošinājums, pirmstermiņa atmaksas iespējas, maksājumu grafiks, sankcijas un finanšu rādītāju prasības. Līguma ekonomiskā būtība jāizvērtē kopā ar tā juridisko formu.

Kontrolējiet debitoru risku

Naudas plūsmas problēmas nereti sākas nevis ar nepietiekamu pārdošanu, bet ar kavētiem klientu maksājumiem. Uzņēmums var uzrādīt apgrozījumu un pat peļņu, tomēr nespēt savlaicīgi samaksāt algas, nodokļus vai aizdevuma maksājumu.

Tāpēc finansējuma plānā jāparedz debitoru kavējumu rezerve, kredītpolitika un skaidrs parādu piedziņas process. Ja pārskatu sagatavošana kavējas, vadība zaudē iespēju savlaicīgi pamanīt likviditātes pasliktināšanos. Šajā ziņā kavēts pārskats nav administratīva neērtība, bet pārvaldības kvalitātes signāls.

Uznemeju saruna

Nosakiet saistību pārvaldības kārtību

Aizdevums nedrīkst būt tikai grāmatvedības ieraksts vai vadītāja atmiņā paturēts maksājumu datums. Saistību pārvaldībai nepieciešama regulāra kontrole.

Praktiska kārtība ietver ikmēneša naudas plūsmas prognozes aktualizēšanu, plānoto un faktisko rādītāju salīdzināšanu, kā arī savlaicīgu rīcību pie pirmajām novirzēm. Ja redzams, ka naudas plūsma nebūs pietiekama, saruna ar finansētāju jāsāk pirms maksājuma kavējuma, nevis pēc tā.

Grāmatvedim un finanšu vadītājam šeit ir būtiska loma, nevis formāli iegrāmatot aizdevumu, bet skaidri parādīt vadībai tā ietekmi uz likviditāti, pašu kapitālu un nākamo periodu maksātspēju.

Finansējiet izaugsmi, nevis neskaidrību

Labi strukturēts aizdevums uzņēmējdarbības uzsākšanai balstās uz samērīgu pašu kapitālu, konkrētu finansējuma mērķi un piesardzīgu naudas plūsmas prognozi. Aizdevuma apjomam un atmaksas termiņam jāatbilst aktīva ekonomiskajai lietderībai un uzņēmuma reālajai spējai radīt naudu.

Kompetenta finansējuma struktūra nepieprasa perfekti paredzēt nākotni. Tā pieprasa godīgi modelēt riskus, uzturēt rezervi un nepieņemt optimistisku prognozi par maksātspējas pierādījumu.

Kavets parskats

Kavēts pārskats ir pārvaldības kvalitātes tests

Revidēta pārskata savlaicīga publicēšana nav administratīva formalitāte, ko var atlikt līdz ērtākam brīdim. Tā ir finanšu pārvaldības disciplīnas pārbaude un skaidrs signāls ieguldītājiem par uzņēmuma caurskatāmību. Ja šis process iestrēgst, problēma parasti nav tikai vienā dokumentā.

Aktuāls piemērs ir Latvijas Bankas lēmums par AS Rīgas kuģu būvētava. Uzņēmumam piemērota 6000 eiro soda nauda par 2025. gada revidētā pārskata nepublicēšanu noteiktajā termiņā. Lēmums vienlaikus uzliek pienākumu publicēt pārskatu līdz 2026. gada beigām un sniegt plašāku skaidrojumu ieguldītājiem.

Pārskatu publicēšanas pamatjēdzieni

Lai korekti izvērtētu situāciju, jānošķir pats finanšu pārskats no uzņēmuma komunikācijas par tā kavēšanos. Profesionālā praksē šīs abas dimensijas ir cieši saistītas.

Revidētais pārskats

Revidētais pārskats ir uzņēmuma finanšu informācija, kurai veikta neatkarīga pārbaude. Šajā kontekstā būtiska ir ne vien pārskata sagatavošana, bet arī tā publicēšana noteiktajā termiņā. Neizpildīts publicēšanas pienākums nozīmē, ka ieguldītājiem savlaicīgi nav pieejama pārbaudīta informācija.

Informācijas atklāšana

Informācijas atklāšana nozīmē skaidri komunicēt ne tikai rezultātus, bet arī būtiskus apstākļus, kas ietekmē pārskatu pieejamību. Latvijas Banka pieprasījusi sniegt plašāku informāciju par pārskata kavēšanās iemesliem. Tāpat uzņēmumam jāinformē par attīstības stratēģiju, darbības sakārtošanu un turpmākajiem pasākumiem.

Terminu planosana

Latvijas Bankas lēmuma signāli

Lēmums parāda, ka formāls pārskata trūkums netiek vērtēts atrauti no uzņēmuma pārvaldības kvalitātes. Finanšu funkcijai ar tehnisku attaisnojumu vien nepietiek.

Sankcija un publicēšanas pienākums

AS Rīgas kuģu būvētava piemērota 6000 eiro soda nauda par Finanšu instrumentu tirgus likuma pārkāpumu. Pārkāpums saistīts ar 2025. gada revidētā pārskata nepublicēšanu noteiktajā termiņā. Uzņēmumam dots pienākums šo pārskatu publicēt līdz 2026. gada beigām. Lēmumu iespējams apstrīdēt, taču tas nemaina noteikto publicēšanas pienākumu.

Pārvaldības komunikācijas tests

Latvijas Bankas prasība sniegt plašāku informāciju apliecina, ka ieguldītājiem jāspēj saprast kavējuma cēloņi. Uzņēmumam jāturpina pārvaldības uzlabošana un skaidri jāizklāsta turpmākā rīcība. Tas ietver arī attīstības stratēģijas un darbības sakārtošanas pasākumu skaidrojumu. Tātad uzmanības centrā ir ne tikai kavētais pārskats, bet arī vadības spēja pārskatāmi vadīt situāciju.

Praktiska rīcība pēc kavējuma

Pirmais solis ir precīzi noteikt, kurā posmā iestrēdzis pārskata sagatavošanas, revīzijas vai publicēšanas process. Vadībai un grāmatvedībai jāspēj vienoti formulēt kavējuma iemeslu, nevis sniegt fragmentārus skaidrojumus. Neskaidra komunikācija šādā situācijā tikai pastiprina jautājumus par pārvaldības kvalitāti.

Otrais solis ir sagatavot saprotamu rīcības plānu ar skaidru publicēšanas mērķi un turpmākajiem pasākumiem. Ja kavējums atklāj plašākas problēmas uzņēmuma darbībā, tās nav prātīgi maskēt ar vispārīgām frāzēm. Profesionāla pieeja ir nosaukt risināmos jautājumus un konsekventi parādīt, kā uzņēmums sakārto pārvaldību.

Trešais solis ir uztvert publiskojamo informāciju kā vadības instrumentu, nevis apgrūtinošu pienākumu. Savlaicīgs, revidēts pārskats un skaidrs skaidrojums par būtiskiem notikumiem veido uzticamāku priekšstatu par uzņēmumu. Finanšu vadības briedumu praksē nosaka tieši spēja nodrošināt šo disciplīnu arī sarežģītās situācijās.

Meza pardosana

Biežākās kļūdas slēdzot meža zemes pirkuma līgumu uzņēmumā

Meža zemes darījums nav tikai nekustamā īpašuma iegāde vai atsavināšana. Tas ir finanšu, juridisko un saimniecisko risku kopums, kurā nepilnīgs līgums var radīt neplānotas saistības, strīdus par ieguves tiesībām un būtiskus naudas plūsmas traucējumus.

Kvalitatīvs meža zemes pirkuma līgums precīzi sasaista īpašumu, tā faktiskos resursus, pušu pienākumus un samaksas kārtību. Vadībai un grāmatvedībai līguma pārbaude jāveic pirms apstiprināšanas, nevis tad, kad ir jānovērš sekas.

Īpašuma robežas un sastāvs

Viena no dārgākajām kļūdām ir paļauties uz vispārīgu zemes gabala aprakstu. Līgumā jābūt nepārprotamai atsaucei uz kadastra apzīmējumu, zemesgrāmatas nodalījumu, platību un pievienotajiem dokumentiem.

Ja darījumā nozīme ir mežaudzei, ar zemes platību vien nepietiek. Jāizvērtē meža inventarizācijas dati, nogabalu sastāvs, koku sugas, krāja, vecumstruktūra un piekļuves iespējas. Pretējā gadījumā pircējs var iegūt īpašumu, kura ekonomiskā vērtība neatbilst sākotnēji modelētajai cenai.

Pārbaudi apgrūtinājumus

Līgumā vai tā pielikumos jāidentificē servitūti, aizsargjoslas, nomas tiesības, ceļa piekļuves nosacījumi un iespējamie saimnieciskās darbības ierobežojumi. Šādi apgrūtinājumi ietekmē gan aktīva vērtību, gan nākotnes ieņēmumu prognozi.

Īpaši kritiski ir noskaidrot, vai pircējam būs praktiska piekļuve meža masīvam un iespēja organizēt kokmateriālu izvešanu. Mežs bez funkcionālas piekļuves finanšu modelī nav pielīdzināms mežam ar sakārtotu infrastruktūru.

Liguma kludas

Ciršanas tiesības jānodala

Meža zemes pirkuma līgums bieži tiek sagatavots, nepietiekami nošķirot zemes īpašumtiesības no tiesībām cirst un realizēt kokmateriālus. Šāda paviršība ir nepieņemama, ja pirms īpašuma nodošanas jau noslēgti ciršanas līgumi vai izsniegtas pilnvaras trešajām personām.

Līgumā skaidri jānosaka:

  • vai līdz darījuma noslēgšanai ir veikta ciršana;
  • kam pieder nocirstie un neizvestie kokmateriāli;
  • vai ir spēkā ciršanas tiesību, izvešanas vai apsaimniekošanas līgumi;
  • kura puse uzņemas pienākumus par meža atjaunošanu;
  • kā tiek risinātas pretenzijas par bojājumiem vai neatbilstošu saimniekošanu.

Ja pārdevējs saglabā tiesības iegūt kokmateriālus pēc īpašuma tiesību pārejas, jādefinē konkrēts apjoms, termiņš, piekļuves kārtība un atbildība par ceļu vai augsnes bojājumiem. Frāze par iespēju pabeigt ciršanu nav līguma norma, bet strīda priekšnoteikums.

Samaksas nosacījumi un kontrole

Norāde par kopējo pirkuma cenu neatrisina finanšu kontroles jautājumus. Līgumā jāparedz maksājumu grafiks, maksājuma priekšnoteikumi, konts, līgumsods vai procenti par kavējumu, kā arī tiesiskās sekas, ja pircējs vai pārdevējs saistības nepilda.

Ja darījumā ir atliktais maksājums, jāvērtē darījuma partnera maksātspēja un finansējuma avots. Praktisks sākumpunkts ir klientu kredītvēstures pārbaude, taču lielos darījumos ar to vien nepietiek. Jāizvērtē arī naudas plūsmas prognoze, nodrošinājumi un atbildīgo personu pilnvarojums.

Neatstāj cenu interpretācijai

Pirkuma cenai jābūt definētai kā galīgai vai arī jāparedz nepārprotams korekcijas mehānisms. Ja cena ir atkarīga no krājas, ciršanas apjoma vai citiem rādītājiem, līgumā jānosaka:

  • izmantotie dati un to sagatavošanas datums;
  • novērtēšanas metode;
  • pieļaujamā novirze;
  • personas, kuras veic pārbaudi;
  • termiņš cenas pārrēķinam;
  • strīdu izšķiršanas procedūra.

Nenoteikta cenas formula apgrūtina ne tikai maksājumu administrēšanu, bet arī aktīva sākotnējo uzskaiti un iegādes izmaksu pamatošanu.

Zemes vertesana

Nodokļu sekas jāvērtē savlaicīgi

Pirms pieņemt lēmumu pārdot mežu, uzņēmumam jāmodelē darījuma nodokļu un grāmatvedības sekas. Pārdevējam jāspēj pamatot ieņēmumu un ar darījumu saistīto izmaksu uzskaite, savukārt pircējam jānodala zemes iegādes vērtība no citu iegūto tiesību vai aktīvu vērtības, ja darījuma struktūra to paredz.

Grāmatvedībai jāsaņem pilns dokumentu kopums, kas ietver līgumu, maksājumu apliecinājumus, nodošanas un pieņemšanas aktu, pielikumus par meža resursiem, kā arī informāciju par saistībām pret trešajām personām. Ja dokumentācija ir fragmentāra, pēc tam nav iespējams kvalitatīvi aizstāvēt ne uzskaites pieeju, ne darījuma ekonomisko būtību.

Tirgus risks nav pielikums

Meža zemes vērtējumā nevar ignorēt koksnes tirgus cikliskumu, pieprasījumu un pārstrādes nozares izmaksu spiedienu. Piemēram, Polijas koksnes tirgū plānotais piedāvājuma pieaugums tiek vērtēts līdztekus vājākam pieprasījumam un nozares rentabilitātes problēmām.

Tas nenozīmē, ka katrs meža zemes darījums ir jāatliek. Tas nozīmē, ka pirkuma cena, kredītsaistības un plānotie ieņēmumi nedrīkst balstīties tikai optimistiskā koksnes cenas scenārijā. Kompetenta vadība modelē arī konservatīvu naudas plūsmu.

Uznemeja parbaude

Iekšējās pārbaudes kontrolsaraksts

Pirms līguma parakstīšanas finanšu atbildīgajām personām jāapstiprina vismaz šādi jautājumi:

  • īpašums un tā robežas ir identificētas bez interpretācijas riska;
  • ir izvērtēti apgrūtinājumi, piekļuve un spēkā esošie līgumi;
  • ciršanas un kokmateriālu tiesības ir nepārprotami sadalītas;
  • pirkuma cena, maksājumu grafiks un kavējuma sekas ir definētas;
  • darījuma partnera maksātspēja ir pārbaudīta;
  • nodokļu un uzskaites dokumentācija ir paredzēta pilnā apjomā;
  • vadība ir apstiprinājusi darījuma ekonomisko pamatojumu.

Līguma kvalitāte aizsargā naudas plūsmu

Meža zemes darījumā lielākie riski parasti nav redzami pirkuma cenas rindā. Tie slēpjas nenoskaidrotās ciršanas tiesībās, nepilnīgos īpašuma datos, nekontrolētā atliktā maksājumā un dokumentos, kas neatbalsta grāmatvedības uzskaiti.

Meža zemes pirkuma līgums tādēļ jāvērtē kā finanšu kontroles instruments, nevis formāla juridiska prasība. Precīzi definēti nosacījumi ļauj uzņēmumam pieņemt pamatotu lēmumu, prognozēt naudas plūsmu un novērst izmaksas, kuras pēc parakstīšanas vairs nav iespējams ignorēt.

Biznesa validacija

Biznesa starts bez investīcijām, kā validēt ideju ar nulles budžetu

Jautājums, kā uzsākt savu biznesu bez naudas, nav par romantisku atteikšanos no resursiem. Tas ir par disciplinētu risku samazināšanu pirms kapitāla piesaistes, juridiskās formas izvēles un fiksēto izmaksu uzņemšanās.

Pirms reālas saimnieciskās darbības sākšanas jāspēj pierādīt trīs lietas. Pastāv konkrēta klienta problēma, klients ir gatavs maksāt un katrs darījums rada pozitīvu segumu. Ja šo trīs punktu nav, investīcija tikai paātrina neefektīvu modeli.

Sāciet ar pārbaudāmu pieņēmumu

Biznesa ideja nav produkta apraksts. Tā ir hipotēze par klientu, problēmu, piedāvājumu un cenu. Validācijai to noformulē pietiekami precīzi, lai rezultātu varētu izmērīt.

Piemēram, Ražošanas uzņēmumi ar līdz 20 darbiniekiem maksās par ārpakalpojuma palīdzību krājumu uzskaites procesa sakārtošanā, ja pakalpojums samazina manuālo darbu un ir ieviešams bez jaunas programmatūras.

Šādā formulējumā jau ir redzams:

  • mērķa segments;
  • klienta problēma;
  • solītā vērtība;
  • maksātspējas pieņēmums;
  • iespējamais izpildes ierobežojums.

Profesionālā praksē idejas validācija nav aptauja par to, vai piedāvājums šķiet interesants. Klienta rīcības pārbaude ietver sarunu, demonstrācijas pieprasījumu, izmēģinājuma pasūtījumu, priekšpasūtījumu vai samaksu par pilotprojektu.

Budzetu planosana

Testējiet pieprasījumu pirms reģistrācijas

Nulles budžeta pieeja nozīmē izmantot esošos kontaktus, kompetenci un digitālos kanālus, nevis būvēt pilnvērtīgu infrastruktūru. Sākotnēji nav vajadzīga ne mājaslapa ar sarežģītu funkcionalitāti, ne birojs, ne noliktava, ne automatizēta pārdošanas sistēma.

Izveidojiet minimālo piedāvājumu

Minimālais dzīvotspējīgais piedāvājums ir vienkāršākā pakalpojuma vai produkta versija, ar kuru iespējams pārbaudīt maksātspēju. Pakalpojumam tas var būt definēts audits, konsultācija, prototips vai pilotprojekts. Produktam tas var būt paraugs, iepriekšējs pasūtījums vai rezervācija.

Svarīgi nepārdot abstraktu ideju. Klientam jāspēj saprast:

  • ko tieši viņš saņems;
  • kādu rezultātu tas dos;
  • cik tas maksās;
  • kāds ir piegādes termiņš;
  • kas nav iekļauts piedāvājumā.

Šajā stadijā manuāls process ir priekšrocība, nevis trūkums. Tas ļauj saprast, kur rodas klienta vērtība un kur veidojas izmaksas, pirms tiek ieviesta automatizācija.

Runājiet ar pircējiem

Mērķis nav savākt komplimentus par ideju. Mērķis ir noskaidrot, kā klients problēmu risina pašlaik, cik šis risinājums viņam izmaksā un kādos apstākļos viņš mainītu piegādātāju vai procesu.

Praktiski jautājumi:

  1. Kā jūs šo problēmu risināt pašlaik?
  2. Cik bieži tā rada izmaksas vai kavēšanos?
  3. Kas pieņem lēmumu par risinājuma iegādi?
  4. Kāds budžets šādai problēmai jau tiek tērēts?
  5. Kas būtu jānotiek, lai izmēģinātu jaunu risinājumu?

Ja potenciālais klients nevar nosaukt ne problēmas cenu, ne lēmuma pieņēmēju, pārdošanas cikls, visticamāk, būs garāks, nekā sākotnēji pieņemts.

Pieprasiet konkrētu apņemšanos

Visvērtīgākais validācijas signāls ir apņemšanās ar ekonomisku vai reputācijas cenu. Tā var būt samaksa par pilotu, nodomu protokols, priekšpasūtījums vai konkrēti sarunāts izmēģinājuma datums.

Interese sociālajos tīklos, pozitīvas atsauksmes vai liels aptaujas respondentu skaits nav ieņēmumu prognoze. Tie ir tikai sākotnēji indikatori. Finanšu modelī jāiekļauj vienīgi dati, kas saistīti ar reālu pirkuma nodomu.

Modelējiet naudas plūsmu

Peļņas prognoze un naudas plūsmas prognoze nav viens un tas pats. Sākuma posmā uzņēmumu bieži neapdraud nepietiekama peļņas norma, bet naudas ieņēmumu nobīde pret maksājumu termiņiem.

Vienkāršākais modelis jāveido pa mēnešiem, vismaz sešiem nākamajiem mēnešiem. Tajā atsevišķi uzrāda:

  • plānotos pārdošanas apjomus;
  • rēķinu izrakstīšanas datumu;
  • faktisko naudas saņemšanas termiņu;
  • mainīgās izmaksas;
  • fiksētās izmaksas;
  • nodokļu maksājumus;
  • īpašnieka nepieciešamo atlīdzību;
  • minimālo naudas rezervi.

Naudas atlikumu katra perioda beigās aprēķina šādi:

Sākuma atlikums + naudas ieņēmumi - naudas maksājumi = beigu atlikums

Modelī jālieto konservatīvi pieņēmumi. Ieņēmumus ir pamatoti nobīdīt uz vēlāku periodu, savukārt izmaksas paredzēt pilnā apmērā un savlaicīgi. Optimistisks debitoru apmaksas termiņš ir viena no klasiskajām jaunā biznesa kļūdām.

Klientu aptauja

Aprēķiniet robežpeļņu

Apgrozījums pats par sevi nav kvalitātes rādītājs. Ja katrs jauns darījums patērē vairāk resursu, nekā rada segumu, pārdošanas pieaugums tikai palielina problēmu.

Robežpeļņu jeb seguma maržu nosaka šādi:

Ieņēmumi - mainīgās izmaksas = robežpeļņa

Mainīgajās izmaksās iekļauj tikai tās izmaksas, kas rodas konkrētā pārdošanā, piemēram:

  • materiālus un piegādi;
  • ārpakalpojumu konkrētam klientam;
  • maksājumu apstrādes komisijas;
  • pārdošanas komisijas;
  • stundas darbu, ja tas ir tieši saistīts ar pasūtījuma izpildi.

Pēc tam aprēķina robežpeļņas procentu:

Robežpeļņa / ieņēmumi × 100

Ja pakalpojuma cena ir 500 eiro un tiešās izpildes izmaksas ir 180 eiro, robežpeļņa ir 320 eiro jeb 64%. Tieši no šiem 320 eiro jāsedz administrācija, grāmatvedība, pārdošana, programmatūra, nodokļi un īpašnieka atlīdzība.

Nosakiet rentabilitātes slieksni

Rentabilitātes slieksnis parāda, cik pārdošanas vienību nepieciešams, lai segtu fiksētās izmaksas.

Fiksētās izmaksas / robežpeļņa par vienību = nepieciešamais pārdošanas apjoms

Ja fiksētās izmaksas mēnesī ir 1 600 eiro un robežpeļņa no viena pasūtījuma ir 320 eiro, nepieciešami vismaz pieci pasūtījumi mēnesī. Šis skaitlis ir daudz noderīgāks par vispārīgu mērķi palielināt apgrozījumu.

Ierobežojiet administratīvo slogu

Pirms stabilas pārdošanas plūsmas nav racionāli veidot sarežģītu uzņēmuma struktūru, iegādāties ilgtermiņa aktīvus vai uzņemties abonementus, kuru lietderība vēl nav pārbaudīta. Procesiem jāatbilst faktiskajam darījumu apjomam, nevis ambīcijām par nākotnes mērogu.

Tas nenozīmē ignorēt nodokļu vai grāmatvedības prasības. Tieši pretēji, jau validācijas stadijā ir jāsaprot, kā darījumi tiks dokumentēti, kāda būs cenu politika un vai piedāvātā cena saglabā segumu pēc nodokļu ietekmes.

Īpaši piesardzīgi jāvērtē fiksētas ikmēneša saistības. Vienreizējs manuāls darbs validācijas posmā parasti ir lētāks nekā pastāvīga sistēma, kuru uzņēmums vēl nespēj noslogot.

Komandas diskusija

Finansējumu izvērtējiet pēc validācijas

Ārējais finansējums nav biznesa modeļa aizstājējs. Tas ir instruments, kas var paātrināt jau pārbaudītu pārdošanas ciklu, segt īslaicīgu apgrozāmo līdzekļu vajadzību vai finansēt aktīvu ar prognozējamu atdevi.

Tādēļ kredīts uzņēmumam ir apsverams tikai tad, kad ir skaidrs naudas plūsmas deficīta periods, tā cēlonis un atmaksas avots. Finansēt neskaidru pieprasījumu ar parādu ir kapitāla struktūras kļūda, nevis izaugsmes stratēģija.

Ja uzņēmumam ir validēti pasūtījumi, saprotams segums un īslaicīga finansējuma nepieciešamība, jāizvērtē, kad kredīts bez ķīlas ir stratēģiski pamatots. Lēmumam jābalstās nevis uz pieejamo limitu, bet uz parāda apkalpošanas spēju konservatīvā scenārijā.

Alternatīva ārējam finansējumam var būt grants, taču arī tas neatceļ nepieciešamību validēt pieprasījumu. Piemēram, programmā (ie)dvesma vienam projektam paredzēts finansējums līdz 12 000 eiro. Šāds resurss ir lietderīgs tad, ja uzņēmējs jau spēj pamatot, kā finansējums pārtaps izmērāmā rezultātā.

Lēmumu balstiet datos

.

Atbilde uz jautājumu, kā uzsākt savu biznesu bez naudas, ir metodiska. Vispirms pārdodiet, pēc tam standartizējiet un tikai tad finansējiet izaugsmi. Sākuma kapitāla trūkums nav šķērslis sarunām ar klientiem, cenas testam, pilotprojektam vai naudas plūsmas modelim.

Pirms uzņemties izmaksas, uzņēmuma vadībai jāspēj atbildēt uz četriem jautājumiem:

  • kurš maksās;
  • par ko tieši maksās;
  • kāda ir darījuma robežpeļņa;
  • kad nauda faktiski ienāks kontā.

Ja uz šiem jautājumiem ir pierādāmas atbildes, ideja ir pelnījusi nākamo soli. Ja atbildes balstās tikai optimismā, nulles budžets patiesībā ir priekšrocība. Tas neļauj dārgi finansēt nepārbaudītus pieņēmumus.

Biznesa finansējums

Aizdevumi biznesa sākumam, kā strukturēt drošu finansējumu

Aizdevumi jauniem uzņēmumiem ir pamatoti tad, ja finansējums rada izmērāmu ekonomisku vērtību un tā apkalpošana ir savietojama ar uzņēmuma reālo naudas plūsmu. Jaunā biznesā lielākā kļūda nav pats parāds, bet aizņēmuma termiņa, mērķa un atmaksas avota nesaskaņošana.

Droša finansējuma struktūra sākas ar jautājumu: vai uzņēmums spēs pildīt saistības arī tad, ja pārdošanas ieņēmumi ienāks vēlāk nekā plānots vai izdevumi pārsniegs sākotnējo budžetu? Tieši šāda pieeja atšķir finansējuma arhitektūru no īstermiņa naudas problēmu aizlāpīšanas.

Finansējumu sasaista ar aktīva dzīves ciklu

Aizdevuma termiņam jāatbilst ieguldījuma ekonomiskajam lietderīgās izmantošanas laikam. Ilgtermiņa pamatlīdzekli nav profesionāli finansēt ar īstermiņa apgrozāmo līdzekļu aizdevumu, jo uzņēmums var nonākt likviditātes spiedienā vēl pirms ieguldījums sāk nest prognozēto atdevi.

Piemēram, ražošanas iekārta, programmatūra vai komercīpašuma pielāgošana parasti rada vērtību vairākus gadus. To finansēšanai piemērotāks ir ilgāks atmaksas grafiks. Savukārt krājumu iegādei, sezonālām izmaksām un debitoru rēķinu finansēšanai nepieciešams elastīgāks īstermiņa risinājums.

Izvēloties kredīts uzņēmumam, vispirms jādefinē konkrēts finansējuma mērķis, nepieciešamā summa un paredzamais atmaksas avots. Aizņēmums bez šīs loģikas nav kapitāla instruments, bet papildu risks bilancē.

Pamatlīdzekļiem vajadzīgs ilgāks termiņš

Ja finansējums tiek novirzīts aktīvam, kas rada ienākumus pakāpeniski, ikmēneša pamatsummas maksājumam jābūt samērīgam ar šī aktīva radīto naudas plūsmu. Pārāk agresīvs grafiks var uzrādīt pieņemamu peļņu peļņas vai zaudējumu aprēķinā, vienlaikus radot kritisku naudas deficītu bankas kontā.

Apgrozāmajiem līdzekļiem vajadzīga elastība

Jaunam uzņēmumam bieži vien lielākais kapitāla patēriņš ir nevis iekārtas, bet krājumi, algas, noma, mārketings un PVN maksājumi līdz klientu norēķiniem. Šādu vajadzību finansēšanā būtiski ir analizēt naudas aprites ciklu, proti, cik dienas paiet no izdevuma līdz brīdim, kad klients samaksā rēķinu.

Kredits uznemumam

Pašu kapitāls absorbē sākotnējos riskus

Aizņēmums nevar pilnvērtīgi aizvietot pašu kapitālu. Pirmajos darbības gados uzņēmumam parasti ir ierobežota prognozējamība, nepilnīga kredītvēsture un vēl nenostiprināta klientu bāze. Tādēļ dibinātāju ieguldījums, nesadalītā peļņa vai investoru kapitāls ir būtisks riska absorbētājs.

Saprātīga kapitāla struktūra paredz, ka pašu kapitāls sedz vismaz to ieguldījumu daļu, kurai nav skaidri prognozējama atmaksāšanās termiņa. Aizņemtajam kapitālam savukārt jābūt piesaistītam konkrētam aktīvam, pasūtījumam vai naudas plūsmai.

Praksē tas nozīmē:

  • dibinātāju līdzekļus izmantot sākotnējās attīstības izmaksām;
  • aizdevumu piesaistīt ieņēmumus radošiem ieguldījumiem;
  • neveidot pastāvīgu atkarību no īstermiņa pārfinansēšanas;
  • saglabāt naudas rezervi neparedzētiem maksājumiem.

Pārāk augsta parāda īpatsvara problēma ir vienkārša, jo procentu un pamatsummas maksājumi ir obligāti, bet pārdošanas ieņēmumi jaunā uzņēmumā tādi nav.

Naudas plūsma nosaka aizņēmuma apjomu

Aizdevuma pieejamība nedrīkst būt galvenais kritērijs tā apjomam. Kompetenta pieeja sākas ar naudas plūsmas prognozi vismaz 12 mēnešiem, vēlams ar ikmēneša detalizāciju. Tajā jāiekļauj ne tikai ieņēmumi un tiešās izmaksas, bet arī nodokļi, algas, kreditoru maksājumi, procenti un pamatsummas dzēšana.

Īpaša uzmanība jāpievērš trim scenārijiem:

  • bāzes scenārijam ar plānotajiem pārdošanas apjomiem;
  • piesardzīgajam scenārijam ar zemākiem ieņēmumiem vai vēlākām klientu apmaksām;
  • stresa scenārijam ar vienlaicīgu ieņēmumu kritumu un izmaksu kāpumu.

Ja uzņēmums spēj apkalpot parādu tikai optimistiskajā scenārijā, finansējuma konstrukcija nav pietiekami droša. Profesionālā finanšu vadībā parāda slodze tiek vērtēta pret konservatīvu, nevis vēlamo naudas plūsmu.

Mainīgas procentu likmes un augstāks obligāciju ienesīgums tirgos atgādina, ka kapitāla cena nav konstanta. Obligāciju ienesīguma kāpums var ietekmēt vispārējo finansēšanas vidi, tādēļ procentu izmaksām budžetā jāparedz rezerve.

Neaizmirstiet nodokļu maksājumus

Naudas plūsmas plānā bieži tiek nenovērtētas PVN, darbaspēka nodokļu un uzņēmumu ienākuma nodokļa sekas. Grāmatvedības peļņa pati par sevi negarantē pietiekamu naudas atlikumu saistību segšanai.

Finansējuma plānošanā jānošķir izdevumi, kas samazina peļņu, no naudas maksājumiem, kas tieši ietekmē likviditāti. Pamatlīdzekļa nolietojums ir grāmatvedisks izdevums, taču aizdevuma pamatsummas atmaksa parasti nav peļņas vai zaudējumu aprēķina izmaksas. Tieši šī atšķirība bieži tiek ignorēta nepietiekami kvalitatīvos finanšu modeļos.

Finansu planosana

Atmaksas grafiks nedrīkst smacēt izaugsmi

Aizdevuma maksājumu grafiks ir viens no svarīgākajiem līguma parametriem. Vienāda ikmēneša pamatsummas atmaksa ir pārskatāma, taču jaunam uzņēmumam ar pakāpeniski augošiem ieņēmumiem tā var būt pārlieku smaga darbības sākumā.

Atsevišķos gadījumos lietderīgs var būt pamatsummas atliktais maksājums sākuma periodā, ja tas sakrīt ar investīciju ieviešanas un ieņēmumu veidošanās laiku. Šāds risinājums nav atbrīvojums no saistībām, bet naudas plūsmas laika saskaņošana ar biznesa modeli.

Pirms līguma noslēgšanas jāizvērtē:

  • kopējā procentu summa visā termiņā;
  • pirmo 12 mēnešu maksājumu slodze;
  • pirmstermiņa atmaksas nosacījumi;
  • iespējamās komisijas un līgumsodi;
  • nodrošinājuma un galvojumu prasības;
  • sekas gadījumā, ja tiek pārkāpti finanšu rādītāju nosacījumi.

Dokumenti stiprina sarunu pozīciju

Finansētājs vērtē ne tikai uzņēmuma ideju, bet arī vadības spēju pamatot skaitļus. Sakārtota finanšu informācija samazina nenoteiktību un ļauj pārrunāt finansējuma nosacījumus profesionālā līmenī.

Minimālajā dokumentu paketē parasti jāiekļauj finanšu prognozes, naudas plūsmas plāns, investīciju tāme, informācija par esošajām saistībām un klientu līgumiem vai pasūtījumiem, ja tādi jau ir. Finansējuma pieteikuma kvalitāti būtiski uzlabo finanšu dokumentu sagatavošana, kur prognozes ir izsekojamas līdz reāliem pieņēmumiem, nevis balstītas tikai uz apgrozījuma ambīcijām.

Grāmatvedim šajā procesā ir būtiska loma, jo jāpārbauda, vai plānotie rādītāji ir savietojami ar nodokļu saistībām, darba samaksas fondu un faktisko maksājumu kalendāru. Savukārt uzņēmuma vadītājam jāspēj skaidri pamatot, kā aizņēmums palielinās uzņēmuma spēju radīt naudu.

Aizdevuma noteikumi

Finansējums jāvada pēc saņemšanas

Aizdevuma saņemšana nav finansēšanas procesa noslēgums. Pēc līdzekļu piesaistes regulāri jāsalīdzina plānotā un faktiskā naudas plūsma, jāuzrauga saistību izpilde un savlaicīgi jāidentificē novirzes.

Ja ieņēmumu plāns nepiepildās, korekcijas jāveic nekavējoties, pārskatot izdevumus, paātrinot debitoru iekasēšanu, atliekot mazāk kritiskus ieguldījumus vai laikus uzsākot sarunu ar finansētāju. Cerība, ka problēma atrisināsies pati, nav finanšu stratēģija.

Aizdevumi jauniem uzņēmumiem ir efektīvs izaugsmes instruments tikai tad, ja tie ir piesaistīti ekonomiski pamatotam mērķim, samērīgai naudas plūsmai un disciplinētai finanšu kontrolei. Droša struktūra nebalstās uz maksimāli pieejamo summu, bet uz uzņēmuma spēju saglabāt maksātspēju arī mazāk labvēlīgā attīstības scenārijā.

Meza iegade

Meža zemes iegāde uzņēmumā, kā to korekti atspoguļot grāmatvedībā

Meža zemes iegāde nav tikai nekustamā īpašuma darījums. Uzņēmuma finanšu pārskatā tā parasti kļūst par ilgtermiņa aktīvu ar vairākiem ekonomiskiem komponentiem, atšķirīgiem riskiem un būtisku ietekmi uz bilances kvalitāti. Tādēļ meža zemes pirkuma līgums jāvērtē ne vien kā juridisks pamats īpašuma tiesību pārejai, bet arī kā dokuments, kas nosaka uzskaites sākuma datus.

Korekta pieeja ir identificēt iegādātos aktīvus, kapitalizēt tieši attiecināmās izmaksas un regulāri izvērtēt, vai bilances vērtība joprojām ir pamatota.

Pirkuma līgums nosaka uzskaites sākumu

Meža zemes pirkuma līgums grāmatvedībā ir primārais pamatojums iegādes darījuma atzīšanai. Tajā jābūt skaidri identificējamam īpašumam, pirkuma cenai, norēķinu kārtībai un darījuma datumam. Finanšu funkcijai nepietiek ar vienu kopējo summu, ja iegādē ietverta gan zeme, gan augošs mežs, gan potenciāli citas ar mežsaimniecību saistītas tiesības.

Pirms aktīva atzīšanas bilancē ir jāatbild uz trim jautājumiem:

  1. Kādi ekonomiskie resursi faktiski ir iegādāti?
  2. Kuras izmaksas ir tieši attiecināmas uz iegādi?
  3. Vai pirkuma cena pamatoti sadalīta starp atšķirīgiem aktīvu komponentiem?

Ja uzņēmums jau iegādes brīdī plāno pārdot mežu, darījuma ekonomiskā būtība un turēšanas nolūks ir īpaši svarīgi. Aktīvs, kas iegādāts stratēģiskai apsaimniekošanai, nav vērtējams identiski aktīvam, kas iegādāts īstermiņa realizācijas darījumam.

Zemes vertesana

Iegādes izmaksas jākapitalizē pamatoti

Bilances sākotnējā vērtībā parasti ietver pirkuma cenu un izmaksas, bez kurām īpašuma iegāde un tā nodošana uzņēmuma rīcībā nebūtu iespējama. Piemēram, līgumā un darījumā iesaistīto speciālistu izmaksas, īpašuma novērtēšanas izmaksas vai reģistrācijas izdevumi var būt tieši saistīti ar iegādi.

Savukārt izmaksas, kas rodas pēc iegādes un ir saistītas ar ikdienas apsaimniekošanu, administrēšanu vai uzņēmuma vispārējo vadību, nedrīkst automātiski pievienot aktīva vērtībai. Kapitalizācija nav instruments īstermiņa peļņas uzlabošanai. Tā ir uzskaites metode, kurai jāatspoguļo izmaksu ekonomiskā būtība.

Praktiski ieteicams sagatavot iegādes izmaksu uzskaites failu, kurā katrai pozīcijai norādīts:

  • izmaksu veids;
  • pamatojuma dokuments;
  • saistība ar konkrēto darījumu;
  • lēmums par kapitalizāciju vai atzīšanu perioda izmaksās;
  • atbildīgās personas apstiprinājums.

Šāda dokumentācija samazina diskusijas audita laikā un nodrošina konsekventu pieeju nākamajiem iegādes darījumiem.

Zeme un mežs jānošķir

Meža īpašuma ekonomiskā vērtība ne vienmēr sakrīt ar zemes vērtību. Meža zeme var būt ilgtermiņa resurss ar relatīvi stabilu funkciju, bet augošā mežaudze ir resurss, kura vērtību ietekmē mežaudzes kvalitāte, ciršanas iespējas, tirgus pieprasījums un apsaimniekošanas lēmumi.

Tāpēc pirkuma cenas sadalījums starp zemi un ar mežu saistītajiem komponentiem nav formāls grāmatvedības vingrinājums. Tas ietekmē turpmāko uzskaiti, vadības pārskatus un vērtības samazinājuma izvērtēšanu.

Ja līgumā nav pietiekamas detalizācijas, uzņēmumam jānodrošina profesionāli pamatots vērtējums. Vadībai jāspēj skaidri izskaidrot, kādēļ konkrēta vērtības daļa attiecināta uz zemi, bet cita uz mežaudzi vai saimnieciskajām tiesībām.

Īpaši būtiski tas ir uzņēmumiem, kuri mežu neuzskata par pasīvu ieguldījumu, bet izmanto to kā ilgtermiņa izejvielu avotu, nodrošinājumu finansējumam vai integrētas mežsaimniecības stratēģijas daļu.

Gramatu uzskaite

Vērtības samazinājuma pazīmes

Pēc sākotnējās atzīšanas ar iegādes izmaksu fiksēšanu darbs nebeidzas. Finanšu vadībai regulāri jāvērtē, vai nav radušās pazīmes, kas liecina par aktīva vērtības samazinājumu.

Šādas pazīmes var būt:

  • būtiska koksnes cenu samazināšanās;
  • pieprasījuma kritums noteiktiem sortimentiem;
  • nelabvēlīgas izmaiņas apsaimniekošanas izmaksās;
  • mežaudzes kvalitātes pasliktināšanās;
  • ierobežojumi, kas samazina saimnieciskās izmantošanas iespējas;
  • pārskatīts plāns par īpašuma izmantošanu vai realizāciju.

Tirgus dati ir jāvērtē kontekstā, nevis jāizmanto kā automātisks pamats bilances pārvērtēšanai. Piemēram, Igaunijas zāģbaļķu tirgū skujkoku sortimentu cenu izmaiņas bijušas nelielas, kamēr vairākiem lapkoku sortimentiem, tostarp bērzam, novērots lielāks kāpums. Tas ilustrē, cik nepamatoti būtu visu meža aktīvu vērtību vērtēt pēc viena vidēja tirgus rādītāja.

Vērtības samazinājuma izvērtējumam jābalstās uz konkrētā īpašuma datiem, tostarp mežaudzes struktūru, pieejamību, plānoto ciršanas grafiku, izmaksām un sagaidāmajām naudas plūsmām.

Stratēģisks aktīvs prasa vadības kontroli

Uzņēmumam, kuram meža zeme ir būtiska kapitāla izvietošanas daļa, vajadzīga regulāra vadības informācija par aktīva ekonomisko sniegumu. Ar bilances summu vien nepietiek.

Ieteicams periodiski analizēt:

  • iegādes vērtību uz hektāru;
  • mežaudzes struktūru un pieejamos resursus;
  • plānotos ieņēmumus no apsaimniekošanas;
  • faktiskās uzturēšanas izmaksas;
  • finansējuma nosacījumus;
  • koncentrācijas risku konkrētā reģionā vai sortimentā.

Šādi dati ļauj saprast, vai meža zeme rada paredzēto ekonomisko labumu vai arī tikai absorbē kapitālu. Tirgus stabilitāte pati par sevi negarantē drošu naudas plūsmu, jo konkurences apstākļi kokrūpniecībā var pasliktināties arī pie šķietami nemainīgām cenām, kā redzams Eiropas skujkoku tirgū.

Uzemeju konsultacija

Nodokļu pozīcija jāvērtē savlaicīgi

Meža zemes iegādes uzskaite, nākotnes apsaimniekošanas ieņēmumi un iespējamā atsavināšana jāplāno vienotā finanšu modelī. Grāmatvedības lēmumi nevar aizstāt nodokļu analīzi, tomēr nekonsekventa uzskaite būtiski apgrūtina nodokļu risku pārvaldību.

Finanšu vadītājam ir jāspēj sasaistīt iegādes dokumentus, kapitalizētās izmaksas, aktīva komponentes un nākotnes darījumu scenārijus. Šajā kontekstā nozīmīgi ir arī investīciju nodokļu aspekti, jo īpaši tad, ja meža īpašums ir daļa no plašākas uzņēmuma ieguldījumu stratēģijas.

Bilances kvalitāti nosaka disciplīna

Korekti uzskaitīts meža īpašums sniedz vadībai uzticamu pamatu lēmumiem par finansējumu, apsaimniekošanu un kapitāla atdevi. Savukārt paviršs pirkuma cenas sadalījums vai nepietiekama vērtības samazinājuma pārbaude rada risku, ka bilance atspoguļos vēlamo, nevis ekonomiski pamatoto vērtību.

Profesionāla pieeja sākas ar kvalitatīvu līguma analīzi, turpinās ar disciplinētu izmaksu uzskaiti un noslēdzas ar regulāru aktīva ekonomiskās vērtības izvērtēšanu. Tieši šī secība ļauj meža zemi vadīt kā stratēģisku uzņēmuma aktīvu, nevis vienkārši kā nekustamo īpašumu.

Banku analitika

Banku sektora signāli gudrākiem finanšu lēmumiem

Banku sektora rādītāji nav tikai makroekonomikas ziņa, bet arī praktisks orientieris uzņēmuma finansēšanas iespējām, naudas plūsmas riskiem un banku kredītpolitikā gaidāmajām prioritātēm. Grāmatvedim šie dati palīdz kvalificētāk skaidrot finanšu situāciju vadībai, savukārt vadītājam — nepieņemt lēmumus, balstoties vienīgi uz procentu likmes piedāvājumu.

  1. gada otrā ceturkšņa tendences rāda mērenu, bet noturīgu kreditēšanas aktivitāti un saglabātu banku sistēmas stabilitāti. Tas nenozīmē, ka finansējums būs vienādi pieejams visiem uzņēmumiem, jo kredītspējas kvalitāte, dokumentēta naudas plūsma un kapitāla struktūra joprojām nosaka sarunu pozīciju.

Rādītāji pareizai finanšu diagnozei

Banku statistiku jālasa kā savstarpēji saistītu rādītāju kopumu, nevis kā atsevišķus procentus. Profesionāla interpretācija sākas ar izpratni par to, ko katrs rādītājs pasaka par finansējuma pieejamību un risku cenu.

Kredītportfelis

Kredītportfelis ir bankas izsniegto un neatmaksāto aizdevumu kopums. Tā pieaugums parasti signalizē par aktīvāku finansēšanu ekonomikā, taču pats par sevi neapliecina vieglu kredīta saņemšanu konkrētam uzņēmumam. Uzņēmumam būtiski ir salīdzināt savu finanšu rādītāju dinamiku ar tirgus virzienu un savlaicīgi sagatavot kredītspējas pamatojumu.

Ienākumus nenesošie kredīti

Ienākumus nenesošie kredīti ir aizdevumi, kuru atmaksā ir būtiski kavējumi vai kuru pilnīga atgūšana ir apdraudēta. Šā rādītāja īpatsvars raksturo kredītportfeļa kvalitāti un banku uzņemto risku līmeni. Jo stabilāka ir portfeļa kvalitāte, jo mazāka nepieciešamība bankām kompensēt paaugstinātu risku ar konservatīvākiem kreditēšanas nosacījumiem.

Finansu planosana

Banku sektora signāli uzņēmumam

Nozarē svarīga ir ne tikai izaugsme, bet arī tās kvalitāte. Tieši noguldījumu, kredītu, risku un kapitāla rādītāju kombinācija ļauj novērtēt, cik elastīga banku sistēma var būt uzņēmumu finansēšanā.

Noguldījumu un kredītu dinamika

Saskaņā ar Latvijas Bankas rādītājiem banku aktīvi 2026. gada otrajā ceturksnī pieauga par 1,4 %, bet noguldījumi par 1,6 %. Noguldījumu kāpumu galvenokārt veidoja mājsaimniecību noguldījumi, savukārt kredītportfelis palielinājās par 3,7 %. Straujāka uzņēmumu un mājsaimniecību kreditēšana norāda, ka banku finansējums ekonomikā cirkulē aktīvāk nekā iepriekš.

Uzņēmuma vadībai tas nav pamats automātiski prognozēt aizdevuma apstiprināšanu. Banka kreditē nevis vispārēju tirgus optimismu, bet klienta pierādāmu spēju apkalpot saistības. Tāpēc grāmatvedības dati, budžets, līgumu portfelis un naudas plūsmas prognoze jāsagatavo tādā kvalitātē, kas iztur kredītkomitejas analīzi.

Risku un kapitāla kvalitāte

Ienākumus nenesošo kredītu īpatsvars saglabājās 2,9 % līmenī, bet šo kredītu segums uzlabojās līdz 40 %. Tas liecina, ka banku sektors saglabā kontrolētu riska profilu un veido lielāku aizsardzību iespējamiem zaudējumiem. Likviditātes un kapitāla rādītāji joprojām bija augsti, lai gan kapitāla rādītāji nedaudz samazinājās.

Sektora peļņa samazinājās par 2,9 % līdz 205 miljoniem eiro, tomēr šis fakts viens pats neraksturo banku spēju finansēt uzņēmumus. Praktiskā nozīme ir augstajai likviditātei un kapitāla rezervei, jo tās nodrošina stabilāku pamatu kreditēšanai. Taču bankas ar disciplinētu riska apetīti vēl rūpīgāk vērtēs uzņēmumus, kuru bilancē dominē īstermiņa saistības, nestabili debitori vai nepamatoti optimistiskas prognozes.

Pārvērtiet rādītājus finanšu lēmumos

Uzņēmumam banku sektora izaugsme jāizmanto kā signāls pārskatīt finansējuma stratēģiju, nevis kā iemesls steigties ar aizņemšanos. Jāizvērtē esošo kredītu nosacījumi, procentu maksājumu slodze un nepieciešamība finansēt apgrozāmos līdzekļus vai investīcijas. Kvalitatīva finanšu dokumentācija šādā tirgus situācijā kļūst par sarunu instrumentu, nevis tikai normatīvu pienākumu.

Grāmatvedim jānodrošina, lai vadības rīcībā būtu aktuāla naudas plūsmas prognoze, skaidra saistību struktūra un pamatoti attīstības scenāriji. Vadītājam savukārt jāvērtē ne vien aizdevuma cena, bet arī uzņēmuma spēja saglabāt finanšu elastību pie mazāk labvēlīgiem ieņēmumu vai izmaksu scenārijiem. Banku sistēmas stabilitāte rada iespējas, taču tās izmanto uzņēmumi, kuri savus finanšu riskus pārvalda profesionāli.